
Comment la domiciliation impacte votre CFE
le 10/08/2026
L'essentiel à retenir : votre adresse de domiciliation détermine directement le montant de votre CFE via les taux communaux et la base minimale. Une stratégie de localisation rigoureuse, notamment à Paris ou en zones d'exonération FRR et QPV, permet d'optimiser vos charges fixes. Notez qu'en dessous de 5 000 € de chiffre d'affaires, vous bénéficiez d'une franchise totale de cet impôt.
Le montant de votre taxe locale peut varier du simple au triple selon votre adresse de domiciliation, car chaque commune vote librement son propre taux d'imposition. Cette disparité fiscale transforme le choix de votre siège social en un levier stratégique majeur pour la gestion de vos charges fixes. Pourtant, de nombreux entrepreneurs subissent une pression fiscale élevée simplement par méconnaissance des barèmes appliqués dans leur zone géographique.
Nous analysons l'impact de la domiciliation sur la CFE afin de vous aider à optimiser votre base imposable et à identifier les zones d'exonération les plus avantageuses pour votre structure. On décortique ces mécanismes ensemble.
L'impact de la domiciliation sur le calcul de votre CFE
La CFE dépend du taux communal et de la base minimale fixée par chaque mairie selon votre chiffre d'affaires. Une domiciliation stratégique réduit cet impôt, particulièrement via les exonérations en zones FRR ou QPV, impactant directement votre rentabilité nette.
Alors voilà, la transition entre votre choix d'adresse et le montant final de votre taxe repose sur des mécanismes techniques précis qu'il convient de maîtriser.
Fonctionnement de la base minimale et du taux communal
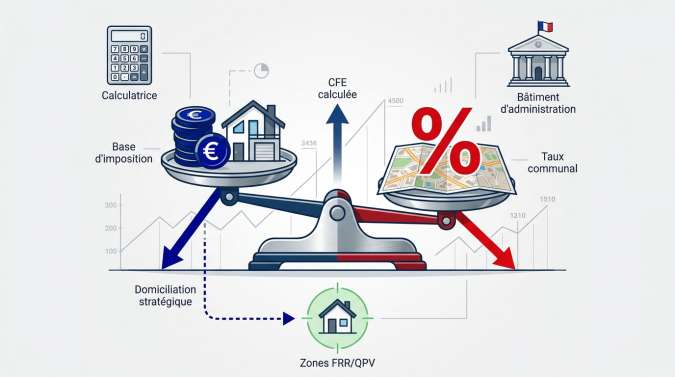
La CFE résulte du produit entre la base d'imposition et le taux voté par la commune. Chaque collectivité fixe ses tarifs annuellement. C'est un calcul local strict.
Nous analysons la valeur locative des locaux. Si vous n'avez pas de bureau, une base minimale s'applique. Elle varie selon les décisions locales. C'est un paramètre fiscal majeur pour votre trésorerie.
Les mairies ajustent ces taux. Cela crée des disparités géographiques importantes entre deux villes voisines.
Influence du chiffre d'affaires N-2 sur l'imposition
Présentons les tranches de revenus. Votre cotisation minimale dépend de votre chiffre d'affaires réalisé deux ans plus tôt. C'est le principe du décalage N-2. Anticipez donc vos paiements.
Clarifiez le seuil d'exonération. En dessous de 5 000 euros de CA, vous ne payez rien. C'est une mesure de protection pour les petites structures. C'est un avantage non négligeable.
Ce calcul forfaitaire s'impose à tous. Il faut donc anticiper cette charge selon vos revenus passés.
Formalités liées au formulaire initial 1447-C-SD
Listez les infos du formulaire 1447-C-SD. Vous devez déclarer la surface occupée. Précisez aussi l'adresse exacte du siège. Ce document est obligatoire pour tout nouvel établissement. Ne négligez aucune case.
Utilisez ce formulaire n°1447-C-SD pour la création de votre entreprise.
Respectez les délais de transmission. Envoyez-le au SIE avant le 31 décembre de l'année de création.
Arbitrage entre adresse personnelle et domiciliation commerciale
Après avoir compris le calcul, il faut choisir l'adresse qui portera cette charge fiscale.
Limites fiscales de la domiciliation à l'adresse personnelle
Votre taxe foncière professionnelle dépendra directement du taux voté par votre commune de résidence. Ce choix manque souvent de flexibilité car vous subissez la fiscalité locale de votre lieu de vie. L'impact de la domiciliation sur la CFE devient alors une contrainte géographique subie.
Sachez que domicilier son entreprise chez soi n'exonère pas de CFE. Cette option mélange souvent vos sphères privée et professionnelle. Des risques de confusion patrimoniale existent lors des contrôles. Pourtant, la distinction reste nécessaire pour une gestion saine.
La confidentialité est en jeu. Votre adresse privée devient publique sur tous les registres. Mais la discrétion est parfois préférable.
Rentabilité d'un contrat de domiciliation commerciale externe
Comparez le coût de l'abonnement et l'économie d'impôt réalisée. Certaines villes comme Paris affichent des taux de CFE particulièrement bas. Le gain fiscal couvre souvent largement les frais de service mensuels.
Passer par une structure comme Cap-Domiciliation.fr permet de dissocier adresse légale et lieu de travail. C'est une solution idéale pour les prestataires sans locaux physiques fixes. Vous optimisez ainsi vos charges fixes tout en bénéficiant d'une adresse prestigieuse.
C'est un levier d'optimisation. Le gain net peut atteindre plusieurs centaines d'euros.
Distinction entre valeur locative réelle et base forfaitaire
Le fisc applique une base minimale pour les entreprises sans bureau dédié. Il utilise alors un barème forfaitaire selon votre chiffre d'affaires. C'est le cas fréquent des consultants nomades ou des prestataires itinérants.
Voici les éléments retenus pour ce mode de calcul spécifique :
- Calcul pour entrepreneurs chez les clients
- Barème de l'administration fiscale
- Absence de local physique
Ce forfait protège l'administration. Il assure une recette fiscale minimale par entreprise.
Dispositifs d'exonération et zones géographiques privilégiées
Au-delà du choix entre privé et commercial, certaines zones offrent des cadeaux fiscaux massifs.
Avantages fiscaux en zones ZFU, ZRR et quartiers prioritaires
L'implantation en zones France ruralités revitalisation, anciennement ZRR, constitue un levier stratégique majeur. Ce choix géographique permet d'obtenir une exonération totale de CFE. C'est un argument décisif pour favoriser la ruralité.
Le dispositif prévoit une dégressivité fiscale étalée sur huit ans pour accompagner la croissance. Vous pouvez consulter les détails sur l' exonération en zone France ruralités revitalisation. Ce soutien financier renforce la viabilité de votre projet local.
Les QPV proposent également des aides spécifiques. Vérifiez scrupuleusement l'éligibilité de votre adresse avant de signer.
Conditions d'exonération totale durant la première année d'activité
L'exonération de CFE s'applique automatiquement durant l'année civile de création de votre structure. Aucune taxe n'est réclamée pour ce premier exercice. Ce coup de pouce financier facilite votre lancement.
L'exonération de début d'activité est un droit pour tout créateur, sous réserve de déposer la déclaration initiale dans les temps impartis.
Distinguez bien la création de la reprise. Seule la création pure permet de bénéficier de cet avantage.
Mécanisme de plafonnement selon la valeur ajoutée produite
Le plafonnement par la valeur ajoutée limite l'impact de l'imposition locale sur votre trésorerie. Votre taxe globale ne peut excéder un pourcentage fixe de la richesse produite. C'est une sécurité réelle.
Nous vous conseillons de solliciter un dégrèvement si le seuil est dépassé. Le calcul lie la CFE à la CVAE. Les formulaires fiscaux officiels permettent d'opérer cet ajustement nécessaire.
Ce mécanisme limite efficacement la pression fiscale globale. Il favorise principalement les entreprises générant une forte valeur ajoutée.
Modalités de transfert et optimisation du coût global
Si votre adresse actuelle est trop coûteuse, le transfert de siège devient une option sérieuse.
Analyse comparative des délibérations fiscales par commune
Consultez les registres communaux. Les écarts entre métropoles et périphéries sont parfois doubles. L'optimisation par le siège est parfaitement légale.
À titre d'exemple, Paris affiche un taux de 17,86 % contre 39,55 % à Toulouse. Pour un centre de domiciliation à Nice ou une domiciliation à Salon-de-Provence, les taux diffèrent sensiblement.
Anticipez les votes des élus. Les taux peuvent changer d'une année sur l'autre.
Gestion du déménagement et transfert de siège social
Le transfert de siège social nécessite une décision actée. Modifiez vos statuts puis publiez un avis de transfert au JAL.
Anticipez l'impact sur l'avis d'imposition. Un transfert en cours d'année suit des règles de prorata précises. Le guichet unique centralise désormais ces démarches.
Informez rapidement votre service des impôts. Cela évite les erreurs de facturation.
Projection financière et économies d'impôt sur trois ans
Réalisez une simulation chiffrée. Intégrez les frais de gestion et l'économie fiscale.
| Année | Coût Domiciliation | Estimation CFE | Économie Totale |
|---|---|---|---|
| Année 1 | 450 € | 150 € | 300 € |
| Année 2 | 450 € | 550 € | 400 € |
| Année 3 | 450 € | 550 € | 400 € |
Évaluez le retour sur investissement. Une adresse à Paris ou en zone franche booste votre croissance. C'est un choix stratégique long terme.
Le choix de votre adresse administrative détermine directement votre taux d'imposition local et vos opportunités d'exonération en zones FRR ou QPV. Arbitrer stratégiquement votre domiciliation permet de réduire durablement vos charges fixes et d'optimiser votre rentabilité nette. Anticipez dès maintenant ce levier fiscal pour sécuriser la croissance future de votre structure.
FAQ
Quel est l'impact réel de l'adresse de domiciliation sur le montant de ma CFE ?
L'adresse de votre siège social détermine directement le taux d'imposition applicable, car la Cotisation Foncière des Entreprises est un impôt local dont le taux est voté annuellement par chaque commune ou groupement de communes. Des disparités géographiques importantes existent : une entreprise peut voir sa charge fiscale varier de manière significative selon qu'elle est domiciliée dans une métropole pratiquant des taux modérés, comme Paris, ou dans une collectivité ayant opté pour une fiscalité plus élevée.
Comment s'opère le calcul de la taxe si je n'ai pas de locaux professionnels ?
Pour les entrepreneurs ne disposant pas de local dédié, tels que les consultants nomades ou les prestataires travaillant chez leurs clients, l'administration applique une base d'imposition minimale. Ce montant forfaitaire est déterminé selon une fourchette légale en fonction de votre chiffre d'affaires réalisé à l'année N-2. La domiciliation commerciale dans une ville stratégique permet alors de bénéficier d'une base minimale plus avantageuse, optimisant ainsi votre rentabilité nette.
Quelles sont les conditions pour bénéficier d'une exonération de CFE ?
Plusieurs dispositifs permettent de réduire ou d'annuler cette charge. L'exonération est totale durant l'année de création de votre structure, à condition de transmettre le formulaire 1447-C-SD au SIE avant le 31 décembre. Par ailleurs, si votre chiffre d'affaires annuel hors taxes est inférieur ou égal à 5 000 €, vous êtes automatiquement exonéré. Enfin, une implantation en zone France Ruralités Revitalisation (FRR) ou en Quartier Prioritaire de la Ville (QPV) peut ouvrir droit à des abattements pérennes ou dégressifs.
Le transfert de mon siège social permet-il réellement de réduire mes impôts ?
Le transfert de siège social est un levier d'optimisation fiscale parfaitement légal. En déplaçant votre adresse administrative vers un centre de domiciliation situé dans une commune à faible taux de CFE, vous pouvez réaliser des économies substantielles, atteignant parfois plusieurs centaines d'euros par an. Il est toutefois impératif de déclarer ce changement auprès du guichet unique et des services fiscaux pour que le nouveau calcul soit pris en compte lors de l'exercice suivant.
Quelles formalités administratives dois-je respecter lors de ma création ?
Tout nouveau créateur d'entreprise doit impérativement déposer la déclaration initiale n°1447-C-SD. Ce document permet à l'administration d'identifier l'adresse de domiciliation, la surface occupée et les éventuelles demandes d'exonération. Le respect des délais de transmission est crucial pour valider vos droits fiscaux, notamment l'exonération de début d'activité qui constitue un soutien financier majeur pour le lancement de votre projet.