SAS ou SARL : quel statut choisir ?
le 20/09/2026
L'essentiel à retenir : le choix entre SAS et SARL repose sur l'arbitrage entre flexibilité et coût social. La SAS séduit par sa liberté statutaire et un régime d'assimilé-salarié protecteur, tandis que la SARL offre un cadre sécurisant avec des cotisations sociales réduites à 45 %. Fait marquant : la SAS domine désormais avec 210 418 créations annuelles grâce à son attrait pour les investisseurs.
Le nombre de créations de SAS a bondi de 64 797 à 210 418 en seulement dix ans, affirmant la domination de ce statut sur le paysage entrepreneurial français. Ce chiffre illustre une préférence marquée pour la flexibilité statutaire au détriment du cadre plus rigide, mais sécurisant, de la SARL.
Choisir entre ces deux structures impacte directement votre protection sociale, votre fiscalité et la gouvernance de votre projet. Nous analysons les différences majeures entre SAS ou SARL pour vous aider à sélectionner le modèle juridique le plus performant pour votre entreprise.
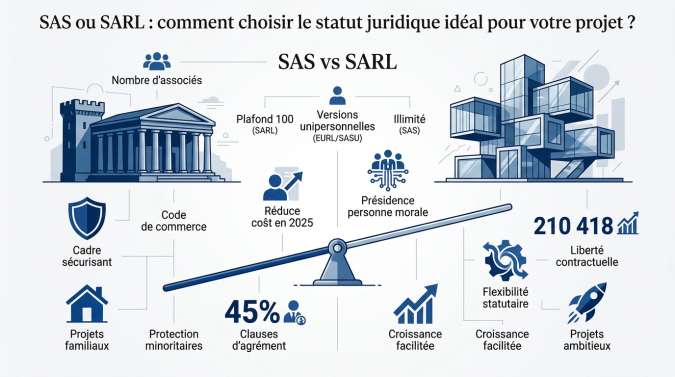
SAS ou SARL : comment choisir le statut juridique idéal pour votre projet ?
La SAS domine avec 210 418 créations en 2025 grâce à sa flexibilité statutaire, tandis que la SARL privilégie un coût social réduit (45%) et un cadre sécurisant, idéal pour les structures familiales. Ce choix dépend du cadre juridique souhaité.
La SARL, un cadre sécurisant pour les entrepreneurs prudents
Le fonctionnement de la SARL est strictement encadré par le Code de commerce. Cette rigidité protège les associés minoritaires. Elle empêche les dérives de gestion arbitraires.
Cette structure rassure les projets familiaux. Les clauses d'agrément y sont automatiques. Elles sécurisent la transmission interne des parts.
La rigidité freine pourtant les projets innovants. Modifier les statuts impose souvent des procédures lourdes. Pensez à la Domiciliation d'entreprise à Montreuil (93100) pour simplifier vos démarches administratives locales.
La SAS, le terrain de jeu privilégié des projets ambitieux
La SAS offre une liberté contractuelle totale pour rédiger vos statuts. Vous organisez la gouvernance selon vos besoins spécifiques. Rien n'est imposé par la loi.
Cette forme séduit les startups. La croissance est facilitée par l'entrée simplifiée de nouveaux investisseurs. C'est la force de la flexibilité de la SAS par rapport à la SARL lors des levées de fonds.
Vous pouvez nommer une personne morale à la présidence. C'est un atout stratégique majeur.
Les critères de choix selon le nombre d'associés
Analysez bien vos contraintes d'effectif. La SARL est plafonnée à cent membres maximum. La SAS ne connaît aucune limite de ce type.
Comparez les versions unipersonnelles EURL et SASU. Ce choix impacte directement la gestion quotidienne du dirigeant solitaire. Les obligations administratives varient fortement.
Le nombre de porteurs de parts modifie la prise de décision. Le formalisme est plus strict en SARL. En SAS, vous restez maîtres du rythme.
Le régime social du dirigeant : une différence de coût et de protection
Après avoir analysé la structure juridique, penchons-nous sur l'aspect crucial de la protection sociale du chef d'entreprise.
Le gérant de SARL et le statut de travailleur non-salarié
Le gérant majoritaire de SARL relève obligatoirement de la Sécurité Sociale des Indépendants. Ce régime spécifique concerne les dirigeants détenant plus de la moitié des parts sociales. L'affiliation s'effectue directement auprès de l'Urssaf.
Le coût des cotisations sociales s'avère particulièrement attractif pour la trésorerie. Ces charges tournent autour de quarante-cinq pour cent de la rémunération nette. C'est un levier efficace pour optimiser les revenus du dirigeant.
Pourtant, cette économie impacte directement la protection sociale de base. Les droits à la retraite sont souvent moins élevés qu'au régime général. Pour sécuriser votre avenir, consultez les services de Domiciliation d'entreprise à Granville (50400).
Le président de SAS, un assimilé-salarié sous le régime général
Le président bénéficie d'une affiliation directe au régime général de la Sécurité sociale. Il dispose ainsi d'une fiche de paie classique comme tout salarié. Ce statut d'assimilé-salarié simplifie la gestion administrative de sa rémunération personnelle.
Mais cette sérénité a un prix non négligeable pour la société. Le taux des charges sociales frôle souvent les soixante-quinze pour cent du salaire net. Ce coût élevé réduit mécaniquement le salaire net disponible pour le dirigeant.
En revanche, la couverture en santé et retraite est excellente. Elle est identique à celle des cadres salariés, hors assurance chômage. Pour approfondir, consultez ces données sur les différences de régimes sociaux.
Simulation concrète des cotisations et du revenu net disponible
Le reste à vivre varie fortement selon la structure choisie. À budget global égal pour l'entreprise, le gérant de SARL perçoit souvent plus. Le différentiel de taxation favorise nettement le statut de travailleur indépendant.
Pour un budget de 60 000€, le prélèvement total est d'environ 22 000€ en SARL contre 28 200€ en SAS.
Vous pouvez toutefois optimiser votre couverture via la loi Madelin. Ces contrats spécifiques permettent de compenser les faiblesses du régime TNS. Les cotisations versées sont alors déductibles du bénéfice imposable de votre entreprise.
Sécuriser sa prévoyance reste une étape indispensable pour tout entrepreneur. Votre choix de statut doit intégrer le coût réel de ces assurances privées complémentaires. C'est la clé pour une protection sur mesure.
3 leviers fiscaux pour accroître la rentabilité de vos dividendes
Au-delà de la protection sociale, l'arbitrage entre SAS et SARL se joue également sur le terrain de l'optimisation fiscale des bénéfices.
Impôt sur les sociétés et option pour le revenu
L'impôt sur les sociétés concerne par défaut ces deux structures. Des taux réduits s'appliquent jusqu'à un seuil de bénéfice précis. Nous constatons que cette fiscalité offre une visibilité stable.
La SARL de famille constitue une exception majeure. Elle permet une option illimitée pour l'impôt sur le revenu. C'est un outil puissant pour les projets unis par des liens de parenté.
Vous pouvez aussi opter pour l'IR durant cinq ans au maximum. Cette option est disponible pour les deux structures sous conditions strictes. Voici une solution pour la Domiciliation d'entreprise à Argentan (61200).
Le traitement des dividendes et l'impact de la flat tax
Le Prélèvement Forfaitaire Unique s'applique généralement lors de la distribution. La flat tax de trente pour cent simplifie grandement la fiscalité. Elle englobe l'impôt et les prélèvements sociaux.
En SARL, les dividendes subissent les charges sociales des indépendants. Cela survient dès que les dividendes dépassent dix pour cent du capital social. Voici les points de vigilance :
- Impact des cotisations sur dividendes en SARL
- Avantage de la SAS sans cotisations sociales sur dividendes
- Seuil des 10% du capital social
Le gain net réel après fiscalité varie selon vos besoins. La SAS gagne souvent le match pour les dividendes élevés.
La fiscalité lors de la cession de parts ou d'actions
Les droits d'enregistrement diffèrent radicalement selon votre choix. Ils sont de 0,10 % pour les actions de SAS. Pour les parts de SARL, le taux grimpe à 3 %.
Il existe pourtant un abattement spécifique applicable en SARL. Un abattement de 23 000 euros réduit l'assiette taxable des parts sociales. Cela avantage les petites transactions familiales.
L'impact financier lors de la sortie d'un associé est donc déterminant. Le coût de transmission varie fortement selon la forme juridique. Analysez bien vos perspectives de sortie.
Gouvernance et souplesse : adapter la structure à l'évolution de l'entreprise
La rentabilité fiscale est une chose, mais la capacité à piloter l'entreprise au quotidien en est une autre.
La liberté statutaire face au cadre légal strict
La SARL impose un formalisme rigide dicté par le Code de commerce. Les règles de quorum et de majorité y sont immuables. Vous disposez de peu de marge pour personnaliser le fonctionnement des assemblées.
À l'inverse, la SAS offre une liberté contractuelle totale. Vous pouvez instaurer un conseil de surveillance ou d'autres organes de contrôle très facilement. Pour ancrer votre projet, envisagez un Siège social à Sallanches (74700).
Cette souplesse garantit une réactivité quotidienne supérieure. La SAS permet des prises de décisions rapides. Vous évitez ainsi un formalisme excessif qui pourrait freiner votre développement opérationnel.
L'accueil d'investisseurs et la préparation des levées de fonds
Les investisseurs privilégient systématiquement la SAS pour son agilité. Sa structure permet de rédiger des clauses de sortie sur mesure. C'est un atout majeur pour rassurer vos futurs partenaires financiers.
Vous pouvez également créer des actions de préférence. Ces titres spécifiques offrent des droits financiers ou de vote particuliers. Ils permettent de moduler le pouvoir selon les profils des entrants.
Enfin, les mouvements de capital sont simplifiés. Les cessions d'actions ne requièrent aucun acte authentique. Les formalités de dépôt sont légères, ce qui fluidifie grandement les transactions de titres.
Le statut du conjoint et la protection du patrimoine personnel
La SARL permet d'opter pour le statut de conjoint collaborateur. Cette option, interdite en SAS, offre une protection sociale complète à moindre coût. C'est un levier de sécurité précieux pour les structures familiales.
| Critère | SARL | SAS |
|---|---|---|
| Régime social dirigeant | TNS (majoritaire) | Assimilé-salarié |
| Coût des charges | Environ 45 % | Environ 75 % |
| Dividendes | Soumis cotisations (si >10%) | Flat tax (PFU) |
| Flexibilité statuts | Faible (Code de commerce) | Très élevée |
| Conjoint collaborateur | Possible | Impossible |
| Cession de titres | Droits de 3 % | Droits de 0,10 % |
Concernant vos biens, la responsabilité reste limitée aux apports. En théorie, vous ne risquez que votre mise initiale. Vos actifs personnels demeurent donc séparés des dettes de la société.
Pourtant, les banques surveillent de près votre structure juridique. Le choix entre SAS ou SARL influence directement leur perception du risque. Une structure solide rassure lors d'une demande de financement.
Formalités de création et procédures de transformation
Pour conclure ce tour d'horizon, examinons les étapes concrètes pour lancer ou faire évoluer votre structure.
Rédaction des statuts et libération du capital social
La libération du capital social obéit à des règles strictes. En SAS, vous devez verser immédiatement la moitié des apports en numéraire. Le solde est libérable sous cinq ans.
Le formalisme administratif actuel impose une rigueur absolue. Votre immatriculation s'effectue obligatoirement via le Guichet Unique électronique. Ce passage centralise désormais toutes vos démarches de création d'entreprise.
Anticipez également les coûts liés aux annonces légales obligatoires. Les tarifs sont forfaitisés annuellement mais varient selon la forme juridique choisie. Consultez ce guide sur le Transfert de siège social : démarches et coûts.
Transformer une SARL en SAS : pourquoi et comment franchir le pas ?
Le changement de régime social motive souvent cette mutation profonde. Passer en SAS permet d'optimiser le versement de vos dividendes. Ces derniers échappent alors aux cotisations sociales pesantes.
L'intervention d'un commissaire aux apports est une étape légale incontournable. Son rapport écrit valide la valeur des actifs lors de la transformation juridique. Vérifiez les formalités de transformation sur Infogreffe.
Prenez garde aux conséquences fiscales immédiates de cette opération. La transformation peut déclencher l'imposition instantanée des bénéfices non encore taxés. Une analyse comptable préalable reste donc indispensable.
Focus sur les versions unipersonnelles EURL et SASU
L'entrepreneur seul bénéficie d'un fonctionnement simplifié très appréciable. La gestion quotidienne est allégée comparativement aux structures pluripersonnelles classiques. Vous évitez ainsi certaines lourdeurs administratives inutiles.
Les différences de gestion entre EURL et SASU sont pourtant marquées. L'EURL reste souvent privilégiée pour son coût social globalement très bas.
Le nombre de SAS a bondi de 64 797 à 210 418 en dix ans, confirmant l'attrait massif pour ce statut flexible.
Il faut impérativement anticiper l'arrivée future de nouveaux associés. Prévoir cette mutation dès la création évite des frais de transformation futurs. Une SASU devient ainsi une SAS sans formalités complexes.
Arbitrer entre SAS ou SARL conditionne votre protection sociale et la souplesse de votre gouvernance. Privilégiez la SARL pour son coût social réduit ou la SAS pour optimiser vos dividendes et attirer des investisseurs. Consultez un expert dès maintenant pour sécuriser juridiquement l'avenir de votre projet ambitieux.
FAQ
Quelles sont les distinctions majeures entre le régime social d'un président de SAS et celui d'un gérant de SARL ?
Le régime social dépend de la structure et de la participation au capital. En SAS, le président est assimilé-salarié et relève du régime général de la sécurité sociale dès qu'il perçoit une rémunération. Il bénéficie d'une protection étendue, identique à celle des salariés, à l'exception de l'assurance chômage.
En SARL, la situation varie : le gérant majoritaire est affilié au régime des travailleurs non-salariés (TNS) auprès de la Sécurité Sociale des Indépendants. À l'inverse, le gérant minoritaire ou égalitaire est considéré comme assimilé-salarié, tout comme le dirigeant de SAS.
Comment les cotisations sociales diffèrent-elles entre une SAS et une SARL ?
Les charges sociales sont généralement plus élevées pour les assimilés-salariés (SAS), avec un taux global avoisinant 80 % de la rémunération nette. Pour un gérant majoritaire de SARL (TNS), ce coût est nettement plus avantageux, se situant autour de 45 % de la rémunération nette.
Cependant, la fiscalité des dividendes peut inverser la tendance. En SAS, ils sont exemptés de cotisations sociales, tandis qu'en SARL, la part des dividendes dépassant 10 % du capital social est soumise aux charges sociales pour le gérant majoritaire.
Quelle protection sociale est garantie selon le statut juridique choisi ?
Les dirigeants assimilés-salariés bénéficient du régime général, offrant une couverture complète pour la maladie, la maternité, les accidents du travail et une retraite souvent plus protectrice. Les travailleurs non-salariés (TNS) disposent également d'une protection pour ces risques via la SSI, bien que les prestations de retraite puissent être moins élevées.
Nous soulignons qu'aucun de ces régimes ne couvre nativement le risque de chômage. Pour obtenir une protection en cas de perte d'activité, vous devrez souscrire une assurance volontaire spécifique, quel que soit le statut choisi.
Est-il possible d'opter pour l'impôt sur le revenu dans ces deux structures ?
Oui, la SAS et la SARL sont par défaut soumises à l'impôt sur les sociétés, mais peuvent opter pour l'impôt sur le revenu (IR) pour une durée maximale de cinq ans. Cette option est toutefois soumise à des conditions strictes de taille et d'activité.
Une exception notable existe pour la SARL de famille, constituée entre membres d'une même famille. Cette structure bénéficie du privilège de pouvoir opter pour l'impôt sur le revenu de manière illimitée dans le temps, offrant une flexibilité fiscale majeure pour les projets familiaux.
Quelles sont les différences de formalités pour céder ses titres en SAS ou en SARL ?
La SAS offre une plus grande liberté pour la transmission des actions, avec des droits d'enregistrement très réduits fixés à 0,10 %. Cette souplesse facilite grandement l'entrée de nouveaux investisseurs ou la sortie d'un associé.
En SARL, la cession de parts sociales est plus encadrée et coûteuse. Elle est soumise à des droits d'enregistrement de 3 % (après un abattement de 23 000 euros proratisé). De plus, la vente de parts à un tiers nécessite obligatoirement l'agrément des autres associés.