
Comment calculer la CFE simplement
le 03/08/2026
L'essentiel à retenir : la CFE est calculée sur la valeur locative cadastrale de vos locaux en N-2 ou sur une base minimale forfaitaire si vous travaillez à domicile. Ce socle est multiplié par le taux communal, puis majoré de 1,12 % de taxes consulaires. Vous bénéficiez d'une exonération totale l'année de création ou si votre chiffre d'affaires annuel est inférieur à 5 000 €.
La Cotisation Foncière des Entreprises repose sur la valeur locative cadastrale des biens utilisés en N-2, multipliée par un taux communal spécifique. Pourtant, de nombreux professionnels peinent à anticiper le montant de cet impôt local en raison de la diversité des taux et des bases minimales applicables.
Nous allons détailler ensemble les étapes de calcul pour vous permettre de maîtriser votre fiscalité et d'éviter les erreurs sur votre déclaration 1447-C-SD. On fait le point sur les mécanismes de cet impôt.
Comment calculer la CFE : les principes fondamentaux de cet impôt local
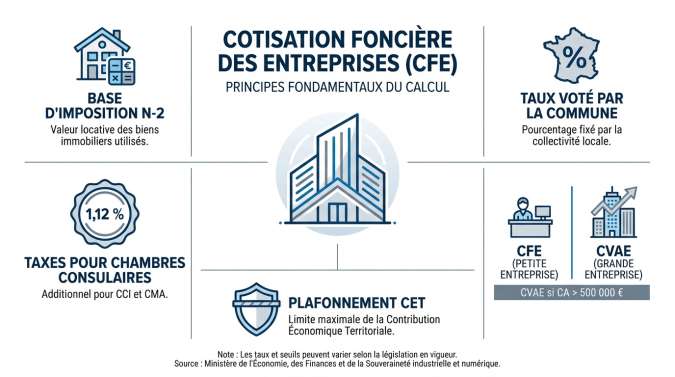
La CFE repose sur la valeur locative cadastrale des biens utilisés en N-2, multipliée par un taux communal. Cet impôt local, dû par tout professionnel non salarié, intègre aussi des taxes consulaires de 1,12 %.
Cette base d'imposition, centrée sur l'immobilier professionnel, constitue le premier pilier pour comprendre comment calculer sa CFE avec précision.
La valeur locative cadastrale comme socle de l'imposition
L'assiette de la CFE correspond à la valeur locative de vos locaux professionnels. L'administration fiscale retient systématiquement les biens exploités par l'entreprise deux ans auparavant, soit en N-2. Consultez ce guide pour tout savoir sur la CFE.
La Valeur Locative Cadastrale représente un loyer théorique annuel. C'est le montant que le local produirait s'il était loué aux conditions du marché. Vos données foncières déterminent ce calcul.
Cette base subit une révision régulière. Elle s'ajuste ainsi selon l'évolution réelle du marché immobilier local.
L'influence déterminante du taux d'imposition communal
Chaque commune vote son propre taux. Ce pourcentage s'applique sur votre base d'imposition. Les écarts géographiques sont parfois majeurs entre deux localités voisines.
Vous pouvez consulter ces taux officiels sur le portail des impôts. Les collectivités délibèrent annuellement avant de valider leur budget.
Voici les éléments qui impactent directement votre avis d'imposition :
- Taux voté par la commune.
- Taux de l'intercommunalité.
- Éventuelles réductions de taux pour zones spécifiques.
La distinction entre CFE et CVAE au sein de la CET
La CET regroupe la CFE et la CVAE. La CVAE concerne uniquement les structures dépassant 500 000 euros de chiffre d'affaires. C'est un seuil déterminant pour votre fiscalité.
Le cumul de ces deux taxes peut faire l'objet d'un plafonnement. Ce dispositif limite la pression fiscale globale sur votre trésorerie. Vérifiez votre éligibilité au plafonnement de la CET.
La CVAE disparaît progressivement du paysage fiscal. La CFE demeure donc votre principal pilier d'imposition locale.
Le barème de la cotisation minimale pour les entreprises sans locaux
Mais que se passe-t-il si vous travaillez depuis votre salon sans bureau officiel ? C'est là qu'intervient la notion de base minimale.
Le fonctionnement du barème de base minimale
Sans local, l'administration applique une base minimale. Elle dépend de votre chiffre d'affaires réalisé deux ans plus tôt. C'est un forfait voté localement selon des tranches nationales.
Le barème indicatif de la base minimum de CFE pour 2026 varie de 247 à 589 € pour un chiffre d'affaires inférieur ou égal à 10 000 €.
Ce montant garantit une recette fiscale minimale. Même les plus petites structures y contribuent.
Les seuils de chiffre d'affaires et leur impact
Il existe six tranches de chiffre d'affaires. Plus vos recettes grimpent, plus la base minimale augmente. Chaque commune choisit un montant dans une fourchette légale.
| Tranche de CA (N-2) | Base minimale Min | Base minimale Max |
|---|---|---|
| < 10 000 € | 250 € | 597 € |
| 10 001 € à 32 600 € | 250 € | 1 194 € |
| 32 601 € à 100 000 € | 250 € | 2 509 € |
| 100 001 € à 250 000 € | 250 € | 4 183 € |
| 250 001 € à 500 000 € | 250 € | 5 974 € |
| > 500 000 € | 250 € | 7 769 € |
Une hausse de CA peut doubler votre taxe. Anticipez ces seuils lors de votre bilan.
La taxation des entrepreneurs domiciliés à leur adresse personnelle
Travailler chez soi n'exonère pas de CFE. Vous devez déclarer une surface minimale dédiée à l'activité. Souvent, c'est la cotisation minimale qui s'applique par défaut.
Savoir comment calculer sa CFE implique de comprendre l'intérêt de masquer son adresse au Registre du commerce pour protéger votre vie privée.
La domiciliation influe sur le coût final. Certaines villes sont bien plus onéreuses que d'autres. Comparez bien les taux avant de fixer votre siège social.
Les taxes additionnelles et frais de gestion qui complètent la facture
Le calcul ne s'arrête pas au taux communal, car d'autres acteurs prélèvent leur part sur votre avis d'imposition.
Le financement des chambres consulaires via la taxe additionnelle
Une taxe additionnelle finance les CCI et CMA. Elle représente un pourcentage de votre cotisation initiale. Pour 2026, ce taux est fixé à 1,12 %.
Les artisans paient pour la Chambre des Métiers. Les commerçants et sociétés sont rattachés à la CCI. C'est une contribution obligatoire pour les services consulaires.
Elle apparaît clairement sur votre avis final. Ne l'oubliez pas dans vos calculs prévisionnels.
Le calcul des frais de gestion perçus par l'administration
L'État perçoit des frais pour la collecte. Ils s'élèvent à 1 % du montant total. Cette somme couvre les coûts de gestion administrative. C'est un prélèvement quasi invisible mais systématique.
Le calcul global devient alors plus complexe. Il faut additionner base, taux et taxes annexes.
Votre espace professionnel affiche le détail complet. Vérifiez chaque ligne pour comprendre le total.
Les conditions d'exonération totale ou partielle
Les créateurs d'entreprise bénéficient d'un cadeau. L'année de création, aucune CFE n'est due. C'est un coup de pouce crucial pour démarrer sereinement.
Si votre chiffre d'affaires est inférieur à 5 000 euros, vous êtes exonéré. Cette règle s'applique à tous les statuts juridiques. C'est une mesure de justice fiscale.
Un transfert de siège social peut aussi influencer votre fiscalité locale selon la commune. Comment calculer sa CFE ? Anticipez ces seuils pour optimiser votre trésorerie.
3 exemples concrets de calcul pour anticiper votre trésorerie
Pour rendre ces règles plus digestes, passons à la pratique avec des simulations adaptées à votre quotidien.
Cas pratique : le montant pour un freelance en prestations de services
Prenons un graphiste réalisant 30 000 euros de CA. Sans local pro, il paiera la base minimale. Le montant dépendra uniquement de sa commune de domiciliation.
Pour un LMNP au régime réel, le calcul change. La valeur locative du logement est souvent la base. Il faut bien différencier ces deux profils.
Anticipez environ 400 à 600 euros par an. C'est une moyenne constatée dans de nombreuses villes.
La déclaration initiale 1447-C-SD et les modifications ultérieures
Vous devez remplir le formulaire 1447-C-SD avant le 31 décembre. C'est la déclaration initiale obligatoire pour l'année suivante. Elle détaille vos surfaces et votre activité. Ne ratez pas cette échéance administrative.
En cas de déménagement, utilisez le formulaire 1447-M-SD. Il permet de signaler tout changement de situation.
Tout se passe désormais en ligne. Votre compte fiscal professionnel est votre outil principal.
Les options de paiement et la mensualisation de la trésorerie
Le solde se paie avant le 15 décembre. Si votre taxe dépasse 3 000 euros, un acompte est dû en juin. Surveillez bien votre calendrier fiscal.
La mensualisation est une option très pratique. Elle lisse la charge sur dix mois. Cela évite une sortie de trésorerie brutale en fin d'année.
Consultez nos articles avec une ancre naturelle pour plus de conseils.
Maîtriser le calcul de votre taxe locale repose sur la valeur locative, le taux communal et le barème minimal. Anticipez dès maintenant vos échéances déclaratives pour sécuriser votre trésorerie et optimiser votre fiscalité. Une gestion rigoureuse vous garantit une sérénité durable face à vos obligations administratives professionnelles.
FAQ
Comment se calcule concrètement le montant de la CFE ?
Le calcul de la Cotisation Foncière des Entreprises repose sur une formule précise : vous devez multiplier la valeur locative cadastrale des biens immobiliers utilisés pour votre activité en N-2 par le taux d'imposition voté par votre commune ou intercommunalité. Ce montant constitue la base de votre impôt local.
À ce résultat initial, vous devez ajouter une taxe additionnelle de 1,12 % destinée au financement des chambres consulaires (CCI ou CMA), ainsi que des frais de gestion administrative s'élevant à 1 % de la somme totale. L'ensemble de ces éléments détermine le montant final figurant sur votre avis d'imposition.
Quelle est la base de calcul pour un entrepreneur travaillant sans local professionnel ?
Si vous exercez votre activité à domicile ou chez vos clients sans disposer de locaux dédiés, l'administration fiscale applique une cotisation minimale. Cette base forfaitaire est déterminée en fonction de votre chiffre d'affaires réalisé deux ans auparavant (N-2) et selon un barème voté par votre collectivité locale.
Pour l'année 2026, si votre chiffre d'affaires est inférieur ou égal à 10 000 €, la base minimale d'imposition oscillera généralement entre 250 € et 597 € selon votre commune de domiciliation. Ce mécanisme garantit une contribution fiscale minimale, même pour les structures légères ou dématérialisées.
Quelles sont les conditions pour bénéficier d'une exonération de CFE ?
Plusieurs dispositifs permettent d'alléger votre charge fiscale. Tout d'abord, les créateurs d'entreprise bénéficient d'une exonération totale durant leur première année civile d'activité. C'est un avantage substantiel pour préserver votre trésorerie lors du lancement de votre projet professionnel.
Par ailleurs, une mesure de justice fiscale exonère de manière permanente les entreprises dont le chiffre d'affaires annuel hors taxes est inférieur ou égal à 5 000 €. Si vous remplissez ces critères, vous n'aurez aucune cotisation à régler, quel que soit votre lieu d'implantation ou votre statut juridique.
Où peut-on consulter le taux de CFE applicable à sa commune ?
Le taux de CFE n'est pas uniforme et varie selon les délibérations des collectivités locales. Pour connaître le taux en vigueur dans votre ville pour 2026, nous vous recommandons de consulter le portail data.economie.gouv.fr ou de vérifier les informations disponibles auprès de votre préfecture.
À titre d'exemple, les taux peuvent varier fortement : alors que Paris affiche un taux de 17,86 %, d'autres métropoles comme Toulouse ou Montpellier présentent des taux supérieurs à 38 %. Cette disparité géographique est un facteur déterminant à anticiper lors du choix de votre siège social.
Quelles sont les échéances et modalités de paiement à respecter ?
Le règlement du solde de votre CFE doit impérativement intervenir avant le 15 décembre de chaque année. Notez que si votre cotisation annuelle excède 3 000 €, vous êtes tenu de verser un acompte provisionnel avant le 15 juin. Tous les paiements doivent obligatoirement être effectués de manière dématérialisée via votre espace professionnel.
Afin de lisser vos sorties de trésorerie, nous vous conseillons d'opter pour la mensualisation. Ce dispositif permet de répartir la charge fiscale sur dix mois, évitant ainsi un prélèvement unique important en fin d'année. La gestion de vos options de paiement s'effectue directement sur le site officiel des impôts.