
Comprendre la CFE pour votre entreprise
le 31/07/2026
L'essentiel à retenir : la Cotisation Foncière des Entreprises est un impôt local obligatoire assis sur la valeur locative de vos locaux professionnels à N-2. Ce prélèvement finance les collectivités et les chambres consulaires, mais vous pouvez bénéficier d'une exonération totale si votre chiffre d'affaires est inférieur à 5 000 € ou lors de votre première année d'activité.
La Contribution Économique Territoriale repose sur un socle fondamental : la Cotisation Foncière des Entreprises. Cet impôt local, calculé sur la valeur locative de vos biens professionnels à N-2, concerne toute activité non salariée exercée de manière habituelle en France. Pourtant, de nombreux dirigeants peinent à anticiper ce prélèvement annuel qui impacte directement leur trésorerie.
Nous décortiquons ici les mécanismes de calcul, les seuils d'assujettissement et les dispositifs d'exonération pour vous aider à maîtriser votre fiscalité locale.
CFE entreprise définition : comprendre cet impôt local
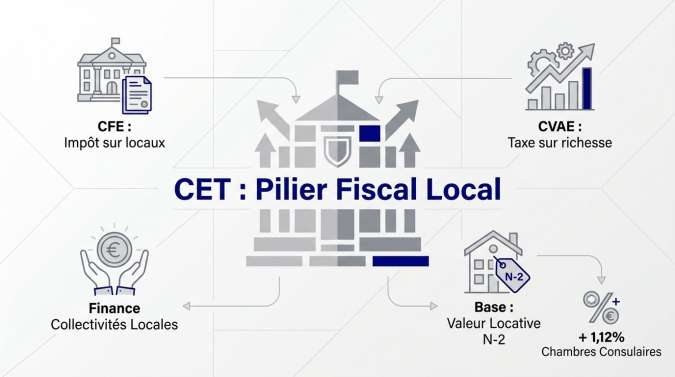
La CFE est un impôt local obligatoire pour toute activité non salariée, calculé sur la valeur locative des biens à N-2. Elle compose la CET avec la CVAE et finance les collectivités locales ainsi que les chambres consulaires via une taxe additionnelle de 1,12 %.
La transition entre la fiscalité nationale et locale s'opère par une compréhension précise de vos obligations territoriales.
Rôle de la cotisation au sein de la CET
La CFE forme avec la CVAE la Contribution Économique Territoriale (CET). C'est un pilier de la fiscalité locale française. Elle remplace l'ancienne taxe professionnelle.
Les fonds sont versés aux communes et groupements de communes. Ils servent à financer les services publics. Cette ressource est vitale pour vos territoires.
La CFE repose sur le foncier, tandis que la CVAE cible la richesse produite. Cette distinction est fondamentale pour comprendre votre imposition globale. C'est une ressource stable pour les territoires.
Distinction entre taxe foncière et CFE
La taxe foncière frappe la propriété immobilière pure. À l'inverse, la CFE concerne l'usage professionnel des locaux. Ne confondez pas la possession et l'exploitation de votre activité.
Un propriétaire exploitant paie souvent les deux taxes. C'est un cumul fréquent pour les commerçants ou artisans. L'administration distingue bien le patrimoine privé de l'outil de travail.
Seuls les locaux affectés à l'activité sont imposables. Les parties privatives de votre logement restent exclues du calcul. Soyez vigilant lors de votre déclaration initiale de surface et de votre domiciliation d'entreprise.
3 critères pour identifier les entreprises redevables
Après avoir défini le cadre légal, il convient de vérifier si votre structure est directement concernée par ce prélèvement annuel.
Statuts concernés : de l'indépendant à la société
Toutes les formes juridiques sont visées. Cela inclut les micro-entrepreneurs, les professions libérales et les sociétés commerciales classiques.
L'activité doit être exercée à titre habituel et non salarié. Elle doit présenter un caractère professionnel évident. Le but lucratif est le critère retenu.
L'imposition s'applique aux activités réalisées sur le territoire français. Peu importe que le siège social soit situé à l'étranger.
- Micro-entrepreneurs
- Entreprises individuelles (EI)
- Sociétés (SARL, SAS, EURL)
- Professions libérales
Cas spécifique du travail à domicile
Travailler chez soi ne dispense pas de la taxe. La domiciliation administrative sert alors de base de référence pour l'administration fiscale.
Une cotisation minimale est appliquée dans ce cas. Elle garantit une participation équitable aux charges de la collectivité locale.
Les activités dématérialisées sont aussi concernées. Consultez les obligations CFE des auto-entrepreneurs pour anticiper ces frais et protéger votre trésorerie.
Seuils de chiffre d'affaires et assujettissement
Une exonération totale existe pour les très petites structures. Si votre chiffre d'affaires est inférieur à 5 000 euros, vous ne payez rien.
Au-delà, le volume d'activité influence la base minimale. C'est quoi la CFE pour une entreprise ? C'est une contribution liée à votre ancrage territorial.
La location meublée est souvent soumise à cet impôt. La location nue reste généralement hors du champ d'application de la CFE.
Comment se calcule le montant de votre cotisation ?
Comprendre qui doit payer est une chose, mais décortiquer le calcul exact permet d'anticiper vos futures sorties de trésorerie.
Valeur locative et base minimale forfaitaire
Le calcul repose sur les biens immobiliers utilisés en N-2. Pour 2026, l'administration fiscale analyse vos locaux de 2024. Ce décalage temporel est un paramètre essentiel de votre gestion.
Les communes votent une base minimale forfaitaire. Elle s'applique systématiquement si votre valeur locative réelle est jugée trop faible par l'administration.
Le taux local multiplie ensuite cette base. Le montant final varie donc fortement selon votre ville d'implantation.
| Chiffre d'affaires 2024 | Base minimale CFE 2026 (estimation) |
|---|---|
| Moins de 10 000 € | 247 € à 597 € |
| Entre 10 001 € et 32 600 € | 247 € à 1 194 € |
| Entre 32 601 € et 100 000 € | 247 € à 2 509 € |
| Plus de 500 000 € | 247 € à 7 669 € |
Exonérations permanentes et temporaires
Certains métiers comme les artisans ou exploitants agricoles sont dispensés. Ces exonérations sont inscrites de manière permanente dans la loi. Vérifiez impérativement votre éligibilité selon votre code APE.
La première année de création est exonérée. Il vous suffit de déposer votre déclaration initiale avant la fin décembre.
Les établissements industriels profitent de réductions spécifiques. Leur base d'imposition est ajustée selon l'importance technique des équipements utilisés.
Les entreprises bénéficient d'une exonération totale de CFE l'année de leur création, quel que soit leur chiffre d'affaires, à condition de déposer le formulaire 1447-C-SD.
Impact de l'implantation en zones prioritaires
S'installer en quartier prioritaire (QPV) offre des avantages fiscaux. Des dégrèvements sont prévus pour dynamiser ces territoires. C'est un levier stratégique pour votre implantation.
Les zones France Ruralités Revitalisation proposent des exonérations totales durant cinq ans. Cette aide soutient durablement les jeunes entreprises rurales.
Ces droits dépendent des délibérations locales. Contactez votre centre des impôts pour confirmer ces avantages spécifiques.
Calendrier fiscal et modalités de règlement obligatoire
Une fois le montant estimé, il ne reste plus qu'à respecter les échéances pour éviter toute majoration désagréable.
Procédures de déclaration initiale et modificative
Le formulaire 1447-C-SD est votre première étape obligatoire. Il doit être envoyé avant le 31 décembre de l'année de création. Ce document définit votre future base d'imposition.
Signalez tout changement de surface de vos locaux. Une modification importante, comme un transfert de siège social, peut faire varier votre taxe.
En cas de cessation d'activité, une régularisation est possible. Vous ne paierez que pour les mois réellement exercés durant l'année civile.
Échéances de paiement et système d'acomptes
Le solde de la CFE se paie au 15 décembre. C'est la date limite pour valider votre règlement en ligne. Anticipez cette sortie d'argent dans votre budget annuel.
Un acompte est dû si votre taxe dépasse 3 000 euros. Il se règle généralement au mois de juin pour étaler la charge.
Le prélèvement mensuel est une option très pratique. Il permet d'étaler la charge fiscale sur dix mois pour lisser votre trésorerie globale.
Dématérialisation et taxe additionnelle consulaire
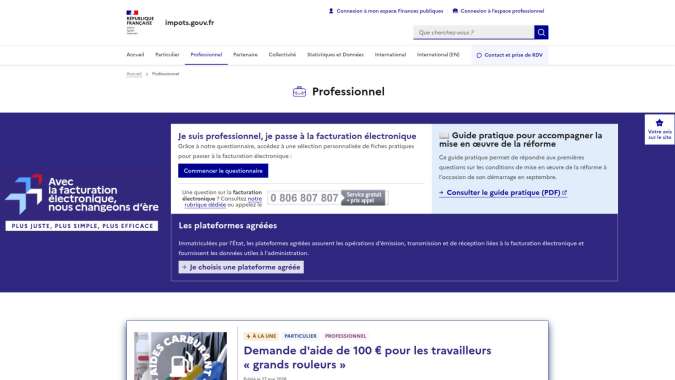
Aucun avis n'est envoyé par courrier postal. Vous devez consulter votre espace professionnel sur le site des impôts. C'est votre responsabilité de vérifier les montants en ligne.
Une taxe additionnelle de 1,12 % s'ajoute au montant principal. Elle finance les CCI et les chambres de métiers de votre région.
Des frais de gestion de 3 % sont également appliqués. L'administration les prélève pour couvrir les coûts de recouvrement de cet impôt local.
- Accès via impots.gouv.fr
- Paiement par prélèvement obligatoire
- Taxe consulaire de 1,12 %
- Frais de gestion de 3 %
Maîtriser la cotisation foncière des entreprises garantit la pérennité de votre trésorerie. Anticipez vos échéances et vérifiez votre éligibilité aux exonérations pour optimiser votre fiscalité locale dès aujourd'hui. Sécurisez votre conformité administrative pour transformer cette obligation légale en un levier de gestion serein et performant.
FAQ
Qu'est-ce que la Cotisation Foncière des Entreprises et quel est son rôle ?
La Cotisation Foncière des Entreprises (CFE) est un impôt local obligatoire qui constitue, avec la CVAE, la Contribution Économique Territoriale (CET). Elle est due par toute entité ou personne physique exerçant une activité professionnelle non salariée à titre habituel sur le territoire français, quel que soit son statut juridique.
Le produit de cette taxe est perçu au profit des communes et des établissements publics de coopération intercommunale (EPCI). Elle sert à financer les services publics locaux et le développement économique des territoires. À ce montant s'ajoutent une taxe additionnelle consulaire de 1,12 % pour les chambres consulaires ainsi que des frais de gestion de 3 %.
Comment s'établit le calcul du montant de votre CFE ?
L'administration fiscale calcule la CFE en se basant sur la valeur locative des biens immobiliers utilisés par votre entreprise au cours de l'année N-2. Pour une imposition en 2026, ce sont donc les locaux occupés en 2024 qui servent de référence. Le montant final est obtenu en multipliant cette base par le taux d'imposition voté par votre commune de domiciliation.
Si la valeur locative est jugée trop faible ou si vous ne disposez pas de locaux dédiés (travail à domicile), une base minimale forfaitaire est appliquée. Cette base est déterminée par une délibération locale et varie selon une grille de chiffre d'affaires. Notez qu'une exonération totale est prévue si votre chiffre d'affaires hors taxes est inférieur ou égal à 5 000 €.
Quelles sont les conditions d'exonération pour une nouvelle entreprise ?
Toute création d'entreprise bénéficie d'une exonération totale de CFE durant sa première année civile d'activité. Pour valider ce droit, vous devez impérativement transmettre le formulaire 1447-C-SD au service des impôts des entreprises avant le 31 décembre de l'année de création. L'année suivante, une réduction de 50 % de la base d'imposition est appliquée de plein droit.
Par ailleurs, certaines professions comme les artisans, les artistes ou les exploitants agricoles jouissent d'exonérations permanentes. Des dispositifs temporaires existent également pour les implantations en zones prioritaires, telles que les Quartiers Prioritaires de la Ville (QPV) ou les zones France Ruralités Revitalisation (FRR), sous réserve de délibérations locales.
Quelles sont les aides fiscales spécifiques aux implantations en zones franches ?
L'installation dans des zones géographiques stratégiques permet de bénéficier d'allégements fiscaux substantiels pour soutenir le développement économique local. Les entreprises situées en Zones Franches Urbaines (ZFU-TE) avant le 31 décembre 2025 peuvent ainsi prétendre à une exonération d'impôt sur les bénéfices, sous conditions d'effectifs et de chiffre d'affaires.
D'autres dispositifs comme les Bassins d'Emploi à Redynamiser (BER) ou les Zones de Restructuration de la Défense (ZRD) offrent des exonérations combinées de CFE, de taxe foncière et d'impôt sur les bénéfices. Ces aides sont souvent dégressives et nécessitent une déclaration spécifique via le formulaire initial de CFE pour être activées.
Quelles sont les échéances et modalités de paiement obligatoires ?
Le règlement de la CFE s'effectue obligatoirement par voie dématérialisée via votre espace professionnel sur impots.gouv.fr. Le solde doit être acquitté au plus tard le 15 décembre de chaque année. Si le montant de votre cotisation excède 3 000 €, vous devez verser un acompte de 50 % entre le 26 mai et le 16 juin.
Pour faciliter la gestion de votre trésorerie, nous vous recommandons d'opter pour le prélèvement mensuel ou le prélèvement à l'échéance. Il est de votre responsabilité de consulter votre avis d'imposition en ligne, car aucun document papier n'est envoyé par l'administration fiscale.